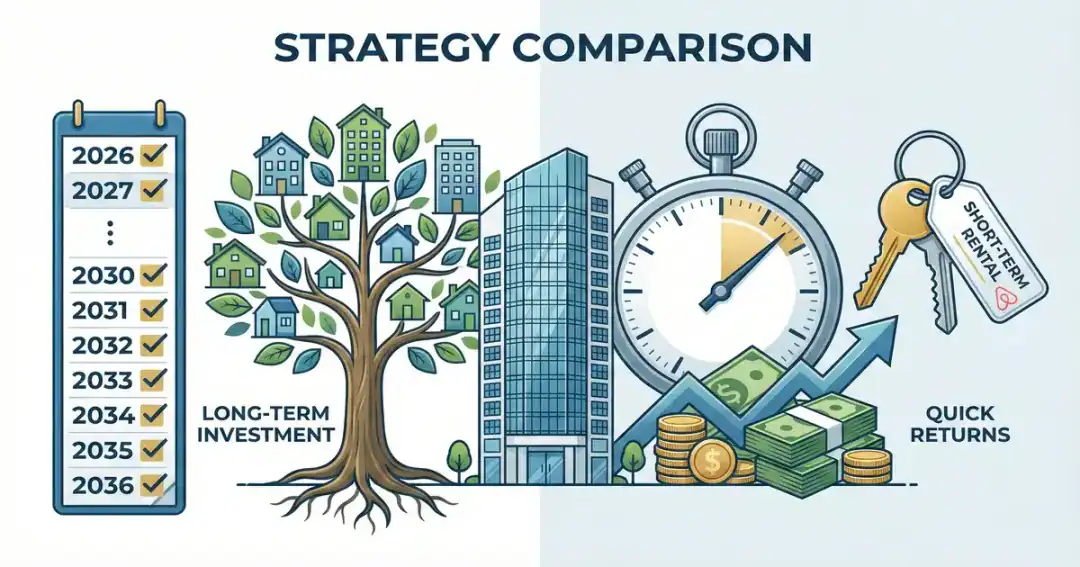
القرار بين الاحتفاظ طويل الأجل والتداول العقاري قصير الأجل يشكّل جوهرياً ملامح المخاطر لدى المستثمر والتزامه الزمني ونتيجته المالية النهائية. تدرس هذه المقارنة المستندة إلى البيانات كلتا الاستراتيجيتين من منظور ظروف سوق أبوظبي لعام 2026.
تعريفات آفاق الاستثمار
| المدة | الإطار الزمني | الاستراتيجية | نوع العائد |
|---|
| قصير جداً | 0-12 شهراً | تقليب/تداول | ربح رأسمالي (بيع سريع) |
| قصير الأجل | 1-3 سنوات | احتفاظ تكتيكي | ربح رأسمالي + إيجار محدود |
| متوسط الأجل | 3-7 سنوات | احتفاظ استراتيجي | توازن بين الإيجار وارتفاع القيمة |
| طويل الأجل | 7-15 سنة | الشراء والاحتفاظ | إيجار متراكم + ارتفاع في القيمة |
| عابر للأجيال | 15+ سنة | بناء إرث | نقل الثروة + دخل سلبي |
الاستثمار طويل الأجل (7+ سنوات)
قوة التراكم
يطلق الاحتفاظ طويل الأجل عوائد أسّية من خلال ثلاث آليات تراكمية:
1. ارتفاع القيمة الرأسمالية يتراكم| السنة | قيمة العقار (7% سنوياً) | النمو التراكمي |
|---|
| 0 | 2,000,000 درهم | لا ينطبق |
| 3 | 2,450,086 درهم | +22.5% |
| 5 | 2,805,100 درهم | +40.3% |
| 7 | 3,211,497 درهم | +60.6% |
| 10 | 3,934,304 درهم | +96.7% |
| 15 | 5,518,051 درهم | +175.9% |
2. دخل الإيجار يتراكم| السنة | الإيجار السنوي (نمو 5%) | الإيجار التراكمي |
|---|
| 1 | 130,000 درهم | 130,000 درهم |
| 3 | 143,325 درهم | 406,975 درهم |
| 5 | 158,016 درهم | 715,692 درهم |
| 7 | 174,206 درهم | 1,063,068 درهم |
| 10 | 201,672 درهم | 1,637,894 درهم |
| 15 | 257,336 درهم | 2,798,423 درهم |
3. تكاليف المعاملات تُستهلك تدريجياً| فترة الاحتفاظ | تكلفة المعاملة كنسبة من إجمالي العائد | الأثر |
|---|
| سنة واحدة | تستهلك 40-60% من العائد | مدمّر |
| 3 سنوات | تستهلك 15-25% من العائد | كبير |
| 5 سنوات | تستهلك 8-12% من العائد | يمكن التعامل معه |
| 10 سنوات | تستهلك 3-5% من العائد | ضئيل |
| 15 سنة | تستهلك 2-3% من العائد | لا يُذكر |
نموذج إجمالي العائد طويل الأجل
العقار: شقة بقيمة 2,000,000 درهم، رهن عقاري بنسبة تمويل 75%| المقياس | 5 سنوات | 10 سنوات | 15 سنة |
|---|
| حقوق الملكية الأولية | 500,000 درهم | 500,000 درهم | 500,000 درهم |
| قيمة العقار | 2,805,100 درهم | 3,934,304 درهم | 5,518,051 درهم |
| رصيد الرهن العقاري | 1,250,000 درهم | 950,000 درهم | 550,000 درهم |
| مركز حقوق الملكية | 1,555,100 درهم | 2,984,304 درهم | 4,968,051 درهم |
| الإيجار التراكمي (صافي) | 500,000 درهم | 1,150,000 درهم | 2,100,000 درهم |
| إجمالي العائد على حقوق الملكية | 1,555,100 درهم (211%) | 3,634,304 درهم (627%) | 6,568,051 درهم (1,214%) |
مزايا الاحتفاظ طويل الأجل
| الميزة | التفصيل |
|---|
| عوائد تراكمية | يتراكم كل من الإيجار والقيمة بشكل أسّي |
| أثر منخفض لتكاليف المعاملات | موزعة على سنوات عديدة من العوائد |
| تدفق دخل سلبي | ينمو دخل الإيجار مع السوق |
| سداد الرهن العقاري | المستأجرون يسددون رهنك العقاري فعلياً |
| مرونة أمام دورات السوق | الاحتفاظ خلال التصحيحات والاستفادة من فترات التعافي |
| الحفاظ على التأشيرة الذهبية | أهلية إقامة مستمرة |
| فرصة إعادة التمويل | استخراج حقوق الملكية دون بيع (معفى من الضرائب) |
| الحماية من التضخم | تحوّط طبيعي عبر الإيجار وارتفاع القيمة |
مخاطر الاحتفاظ طويل الأجل
| المخاطرة | التخفيف |
|---|
| تراجع هيكلي في السوق | نوّع بين المواقع والأنواع |
| تكلفة الفرصة البديلة | قارن بالاستثمارات البديلة سنوياً |
| تقادم العقار | حافظ عليه وحدّثه دورياً |
| مشكلات المستأجرين | إدارة احترافية وفحص سليم للمستأجرين |
| التغييرات التنظيمية | راقب السياسات وحافظ على الامتثال |
| تكاليف الصيانة | خصص 1-2% من القيمة سنوياً |
الاستثمار قصير الأجل (0-3 سنوات)
النهج النشط
يتعامل الاستثمار قصير الأجل مع العقار كأصل متداول لا كحيازة سلبية، ساعياً لاقتناص زخم السوق أو فرص إضافة القيمة ضمن أطر زمنية مضغوطة.
نموذج العائد قصير الأجل
التنازل على الخارطة (احتفاظ 18 شهراً)
| المقياس | المبلغ |
|---|
| سعر الشراء | 1,500,000 درهم |
| النقد المستثمر (دفعة أولى 20% + أقساط) | 450,000 درهم |
| سعر البيع (+18% ارتفاعاً في القيمة) | 1,770,000 درهم |
| تكاليف المعاملات (رسوم التنازل، الوسيط) | -82,500 درهم |
| صافي الربح | 187,500 درهم |
| العائد على النقد المستثمر | 41.7% |
| العائد السنوي على الاستثمار | 27.8% |
تقليب التجديد (احتفاظ 9 أشهر)
| المقياس | المبلغ |
|---|
| سعر الشراء | 1,000,000 درهم |
| تكلفة التجديد | 130,000 درهم |
| تكاليف الاحتفاظ (9 أشهر) | 18,000 درهم |
| إجمالي الاستثمار | 1,148,000 درهم |
| سعر البيع (بعد التجديد) | 1,380,000 درهم |
| تكاليف المعاملات | -67,600 درهم |
| صافي الربح | 164,400 درهم |
| العائد على الاستثمار | 14.3% |
| العائد السنوي على الاستثمار | 19.1% |
مزايا الاستثمار قصير الأجل
| الميزة | التفصيل |
|---|
| عوائد سنوية أعلى (في حال النجاح) | 20-50% ممكنة في الصفقات الجيدة |
| إعادة تدوير رأس المال | إعادة نشر الأرباح في فرص جديدة |
| مرونة توقيت السوق | الخروج قبل فترات الهبوط |
| وقت تعرض إجمالي أقل للمخاطر | وقت أقل لانقلاب الأسواق ضدك |
| لا عبء إدارة طويل الأجل | لا مستأجرين ولا صيانة ولا رسوم خدمات |
| تحقيق الربح بسرعة | نقد في اليد بشكل أسرع |
مخاطر الاستثمار قصير الأجل
| المخاطرة | الأثر | الاحتمالية |
|---|
| خطأ في توقيت السوق | الشراء عند الذروة والاضطرار إلى الاحتفاظ أو البيع بخسارة | متوسطة |
| عبء تكاليف المعاملات | تُستهلك 7-12.5% في كل دورة | مؤكدة (هيكلية) |
| قيود السيولة | تعذّر البيع في الموعد المخطط | متوسطة |
| القيود التنظيمية | قيود على التنازل، رسوم جديدة | منخفضة إلى متوسطة |
| تجاوزات التجديد | تجاوز الميزانية والجدول الزمني | متوسطة إلى مرتفعة |
| لا وجود لدخل إيجاري داعم | لا تدفق نقدي خلال فترة الاحتفاظ | مؤكدة |
| الضريبة في البلد الأم | قد تُفرض على الأرباح قصيرة الأجل ضرائب أعلى | متفاوتة |
مقارنة مباشرة
مقارنة العوائد (عقار بقيمة 2,000,000 درهم)
| المقياس | قصير الأجل (تقليب خلال سنتين) | طويل الأجل (احتفاظ 10 سنوات) |
|---|
| الاستراتيجية | شراء، احتفاظ سنتين، بيع | شراء، تأجير، احتفاظ 10 سنوات |
| النقد المستثمر | 500,000 درهم | 500,000 درهم |
| إجمالي الربح | 280,000 درهم | 3,634,304 درهم |
| تكاليف المعاملات | 140,000 درهم | 140,000 درهم |
| صافي الربح | 140,000 درهم | 3,494,304 درهم |
| إجمالي العائد على الاستثمار | 28% | 699% |
| العائد السنوي على الاستثمار | 14% | 23% |
| الاستثمار الزمني السنوي | 80-120 ساعة | 10-20 ساعة |
| مستوى الضغط | مرتفع | منخفض |
مقارنة معدّلة حسب المخاطر
| العامل | درجة قصير الأجل | درجة طويل الأجل |
|---|
| إمكانات العائد | 8/10 (مرتفع في حال النجاح) | 7/10 (تراكم موثوق) |
| مستوى المخاطر | 7/10 (مرتفع) | 3/10 (منخفض) |
| الالتزام الزمني | 8/10 (مكثف) | 2/10 (سلبي) |
| كفاءة رأس المال | 9/10 (يُعاد تدويره) | 5/10 (مقيّد) |
| توليد الدخل | 1/10 (لا شيء خلال الاحتفاظ) | 9/10 (إيجار شهري) |
| مرونة أمام دورات السوق | 2/10 (معرّض للخطر) | 8/10 (يمكنه انتظار انقضاء الدورات) |
| الكفاءة الضريبية (الإمارات) | 10/10 (0% ضريبة أرباح رأسمالية) | 10/10 (0% ضريبة دخل) |
| الدرجة الإجمالية | 6.4/10 | 7.7/10 |
النهج الهجين
الاستراتيجية المثلى لمعظم المستثمرين
بدلاً من الاختيار الحصري بين قصير الأجل وطويل الأجل، يعتمد أنجح المستثمرين في أبوظبي نهجاً هجيناً:
نموذج المحفظة الأساسية والمحفظة الفرعية
| المكوّن | التخصيص | الاستراتيجية | الهدف |
|---|
| الحيازات الأساسية (70-80%) | شراء واحتفاظ طويل الأجل | 3-5 عقارات محتفظ بها 10+ سنوات | بناء الثروة، دخل سلبي |
| الحيازات الفرعية (20-30%) | تداول نشط | 1-2 عملية تقليب سنوياً | نمو رأس المال، توسيع المحفظة |
كيف يعمل
- ابنِ محفظة أساسية من العقارات المدرّة للدخل (احتفاظ طويل الأجل)
- استخدم دخل الإيجار + المدخرات لفرص التقليب الفرعية
- أعد ضخ أرباح التقليب في حيازات أساسية إضافية
- المحفظة الأساسية توفر الاستقرار؛ والفرعية توفر تسريع النمو
- مع مرور الوقت، تهيمن الحيازات الأساسية مع تراكم العوائد المركبة
مثال على التطبيق
| السنة | الحيازات الأساسية | القيمة | النشاط الفرعي | ربح التقليب | الإجراء |
|---|
| 1 | شقتان | 2.5 مليون درهم | عملية تقليب واحدة على الخارطة | 120 ألف درهم | شراء أصول أساسية |
| 2 | شقتان | 2.7 مليون درهم | عملية تقليب تجديد واحدة | 150 ألف درهم | ادخار |
| 3 | 3 شقق | 4.2 مليون درهم | عملية تقليب واحدة على الخارطة | 130 ألف درهم | شراء أصول أساسية |
| 5 | 4 عقارات | 6.1 مليون درهم | عملية تقليب واحدة سنوياً في المتوسط | 140 ألف درهم في المتوسط | استمرار |
| 10 | 5 عقارات | 10.5 مليون درهم | تقليل التقليب | ضئيل | دخل سلبي |
مواءمة الاستراتيجية مع ملف المستثمر
إطار اتخاذ القرار
| العامل | يرجّح قصير الأجل | يرجّح طويل الأجل |
|---|
| رأس المال المتاح | 300 ألف إلى 1 مليون درهم | 500 ألف+ درهم |
| المعرفة الاستثمارية | متقدمة، ملمّ بالسوق | مبتدئ إلى متوسط |
| توفر الوقت | 10+ ساعات أسبوعياً | <5 ساعات شهرياً |
| تحمّل المخاطر | مرتفع | منخفضة إلى متوسطة |
| احتياجات الدخل | يمكنه انتظار مبلغ إجمالي | يحتاج تدفقاً نقدياً شهرياً |
| نظرة السوق | صعودية بقوة (قصير الأجل) | إيجابية طويلة الأجل |
| الوجود المحلي | مطلوب (لأعمال التجديد) | اختياري |
| الوضع الضريبي | مقيم في الإمارات (0% ضريبة أرباح رأسمالية) | أي وضع (0% على الإيجار والأرباح الرأسمالية) |
توصيات حسب ملف المستثمر
الملف 1: مهني شاب (25-35)- الموصى به: 40% قصير الأجل (بناء رأس المال)، 60% طويل الأجل (الأساس)
- الهدف: بناء الثروة الأولية بسرعة، ثم الانتقال إلى الدخل السلبي
الملف 2: مهني راسخ (35-50)- الموصى به: 20% قصير الأجل، 80% طويل الأجل
- الهدف: تنمية الثروة باطراد مع دخل يمكن التنبؤ به
الملف 3: ما قبل التقاعد (50-60)- الموصى به: 0% قصير الأجل، 100% طويل الأجل (تركيز على الدخل)
- الهدف: أقصى دخل سلبي، والحفاظ على رأس المال
الملف 4: مستثمر دولي- الموصى به: 10% قصير الأجل (على الخارطة فقط)، 90% طويل الأجل
- الهدف: بناء ثروة دون عناء إداري في بيئة خالية من الضرائب
المقاييس الأساسية لكل استراتيجية
مقاييس نجاح قصير الأجل
| المقياس | المستهدف |
|---|
| العائد السنوي على الاستثمار | >20% |
| فترة الاحتفاظ | <24 شهراً |
| نسبة تكاليف المعاملات | <30% من إجمالي الربح |
| معدل النجاح (عمليات تقليب مربحة) | >80% |
| الحد الأقصى للخسارة لكل عملية تقليب | <10% من رأس المال المستثمر |
| وتيرة إعادة تدوير رأس المال | 1-3 عمليات تقليب سنوياً |
مقاييس نجاح طويل الأجل
| المقياس | المستهدف |
|---|
| صافي العائد الإيجاري | >5.5% (بعد جميع التكاليف) |
| الارتفاع السنوي في القيمة | >5% |
| معدل الإشغال | >90% |
| معدل الاحتفاظ بالمستأجرين | >65% |
| العائد النقدي على النقد (بالرافعة) | >12% |
| معدل نمو المحفظة | عقار جديد واحد كل 2-3 سنوات |
الخاتمة
كلتا استراتيجيتي الاستثمار العقاري قصيرة الأجل وطويلة الأجل قابلة للتطبيق في سوق أبوظبي لعام 2026، لكنهما تخدمان أغراضاً مختلفة جوهرياً وتتطلبان مهارات وقواعد رأسمالية ودرجات تحمّل مخاطر مختلفة. البيانات ترجّح بأغلبية ساحقة الاحتفاظ طويل الأجل لمعظم المستثمرين، العوائد المتراكمة على مدى 10 سنوات تحوّل 500,000 درهم إلى 3.5 مليون درهم بأدنى قدر من الإدارة النشطة. ومع ذلك، يمكن للتقليب الاستراتيجي قصير الأجل تسريع نمو المحفظة عند دمجه مع استراتيجية احتفاظ أساسية طويلة الأجل.
أبرز النقاط
- ميزة طويل الأجل: الاحتفاظ 10 سنوات يحقق 699% مقابل 28% لتقليب سنتين على العقار نفسه
- قوة التراكم: دخل الإيجار + ارتفاع القيمة + سداد الرهن يخلق عوائد أسّية
- أثر تكاليف المعاملات: 7-12.5% لكل دورة تقليب مقابل استهلاكها على مدى عقود في الاحتفاظ
- الهجين هو الأمثل: 70-80% محفظة أساسية طويلة الأجل + 20-30% محفظة فرعية نشطة
- صفر ضرائب: تستفيد كلتا الاستراتيجيتين بالتساوي من ضريبة 0% على الدخل والأرباح الرأسمالية في الإمارات
- ملف المخاطر: طويل الأجل يسجل 7.7/10 مقابل 6.4/10 لقصير الأجل على أساس معدّل بالمخاطر
- قيمة الوقت: يتطلب طويل الأجل 10-20 ساعة سنوياً مقابل 80-120 ساعة سنوياً للتقليب النشط
يدرك أنجح المستثمرين العقاريين في أبوظبي أن الوقت هو أعظم أصولهم. الاحتفاظ طويل الأجل يحوّل العقارات العادية إلى أدوات استثنائية لبناء الثروة عبر قوة التراكم، وبيئة أبوظبي الخالية من الضرائب تضمن بقاء كل درهم من ذلك النمو المتراكم في جيب المستثمر.
يضم عملاء ماستربيس بروبرتي من يحتفظون بعقاراتهم طويلاً ومن يبيعون خلال سنوات قليلة، ويمكن لوكلائنا المرخصين من مركز أبوظبي العقاري بيان ما يتطلبه كل نهج على وحدات حقيقية في المجتمع نفسه.
المصادر والمراجع
- تحليل عوائد سوق العقارات في أبوظبي
- الاستثمار طويل الأجل مقابل قصير الأجل
- بيانات سوق التنازل على الخارطة
- العوائد المتراكمة في العقارات
- اتجاهات سوق الإيجار في أبوظبي
- مقارنة استراتيجيات الاستثمار
المصادر والمراجع
- تحليل عوائد سوق العقارات في أبوظبي
- الاستثمار طويل الأجل مقابل قصير الأجل
- بيانات سوق التنازل على الخارطة
- العوائد المتراكمة في العقارات
- اتجاهات سوق الإيجار في أبوظبي
- مقارنة استراتيجيات الاستثمار